Sázky na katastrofu aneb peníze, které předběhly události
Co má společného fotbalové derby s 11. zářím?
V tomto dílu se pustíme na půdu, která většině z nás není příliš známá. Budeme se zabývat burzovními obchody, konkrétně spekulacemi na pokles cen akcií některých společností před 11. zářím 2001. Kdo takovým obchodům skutečně rozumí může úvod v klidu přeskočit.
Přiznávám hned na začátku, že nejsem burzovní makléř ani finanční analytik. Burzovními obchody se neživím a nemám ambici poučovat lidi, kteří se v této oblasti pohybují celý život. Věnoval jsem však trochu času tomu, abych alespoň pochopil základní principy obchodů, o které nám půjde.
Bylo by totiž škoda tuto část příběhu 11. září vynechat jen proto, že se při vyslovení slov jako prodejní opce většině čtenářů začnou klížit oči.
Pokusím se proto celou věc vysvětlit pomocí jednoduchého příběhu. Bude v něm vystupovat pan Novák, jeho známý pan Vopička a jistý pan Smith. Všechny tři jsem si vymyslel. Stejně jako jejich obchody a konkrétní částky.
Smyslem příběhu není naučit čtenáře obchodovat na burze, ale vysvětlit, jak může někdo vydělat značné peníze na katastrofě, která se ještě nestala. A proč by podobné obchody mohly zajímat kriminalisty vyšetřující 11. září. Pro skutečné znalce přikládám na konci dvě odborné studie v původním znění.
Opět platí, že ani případné prokázání obchodování na základě předběžných informací by samo o sobě neurčilo organizátora útoků, a případné prokázání podezřelých obchodů před 11. zářím by samo o sobě neznamenalo, že šlo o inside job, tedy útok připravený zevnitř amerických mocenských či zpravodajských struktur. Informaci může získat i člověk, který samotný útok nepřipravuje. Jenže my se na jednotlivé stopy nedíváme odděleně. Máme za sebou dvaadvacet kapitol a každá nám přidala další část obrazu. Burzovní transakce v něm mohou mít své nezastupitelné místo.
Mluvíme totiž o události, po níž následovaly války, rozvrat celých zemí a miliony zničených lidských životů. Vynechat finanční stopu jen proto, že je poněkud nezáživná, by byla škoda.
Začněme tedy něčím jednodušším. Fotbalem.
Derby Sparta–Slavia. A jeden dobře informovaný pan Novák
Pan Novák má rád fotbal. Jeho známý pan Vopička také, ale ještě raději má peníze. Oba občas zajdou na pivo a vedou nekonečné spory o tom, kdo vyhraje ligu.
Za čtrnáct dní se hraje derby Sparta–Slavia. Novák je přesvědčen, že vyhraje Slavia. V sázkové kanceláři zjistí, že kurz na její vítězství je 3,00. Vsadí tisíc korun.
Jestliže Slavia vyhraje, dostane tři tisíce. Tisícovku, kterou vložil, a dva tisíce čistého zisku.
„A co když Slavia prohraje?“ kroutí hlavou Vopička.
„Tak jsem přišel o tisícovku.“
„A jak víš, že vyhraje?“
„Nevím. Ale mám dobrý odhad.“
Tím by naše povídání mohlo skončit. Jenže představme si, že Novák má ještě jednu informaci, kterou Vopičkovi neřekl.
Zápas je předem domluvený.
Někdo podplatil rozhodčího, jiný možná některého z hráčů. Novák neví koho. Neví ani, kdo celou věc organizuje. Ale od spolehlivého informátora ví, že Slavia vyhraje. A tak si vsadí.
Zatímco ostatní sázejí na základě odhadu, Novák využívá informaci o výsledku, který už někdo předem zařídil.
Představme si, že by takových Nováků byly desítky a na vítězství Slavie by najednou přicházely neobvykle vysoké sázky. Sázková kancelář by zpozorněla. Podezřelá aktivita sama o sobě není důkazem podplaceného rozhodčího. Je však důvodem začít se ptát.
Co tito lidé věděli, co ostatní nevěděli?
A nyní opustíme fotbalové hřiště a vydáme se na burzu. Pan Novák půjde s námi. A také pan Vopička, který se konečně dostane ke svému oblíbenému tématu – penězům.
Jak vydělat na společnosti, jejíž akcie vůbec nevlastním
Pan Vopička má na rozdíl od Nováka s burzou nějaké zkušenosti.
„Hele, Vopičko,“ povídá mu Novák, „já jsem slyšel, že akcie jedné velké americké letecké společnosti půjdou pořádně dolů. Jenomže žádné její akcie nemám. Jak bych na tom mohl vydělat?“
„To vůbec nevadí. Na burze se dá vydělat nejen na tom, že akcie zdraží, ale také na tom, že zlevní.“
„A jak?“
„Třeba pomocí prodejní opce.“
Novák si povzdechne. „To už zase mluvíš jako finanční poradce. Řekni mi to česky.“
Vopička vytáhne papír a začne kreslit. Akcie letecké společnosti dnes stojí 30 dolarů. Novák očekává, že cena výrazně poklesne, a proto koupí takzvanou put option – česky prodejní opci.
Nekupuje akcie. Kupuje pouze právo prodat sto akcií za předem určenou cenu 30 dolarů za kus. Takové právo platí jen určitou dobu. V našem smyšleném příkladu jeden týden; existují samozřejmě i opce s jinou dobou platnosti.
„A kolik za to právo zaplatím?“
„Naše opce stojí 2,20 dolaru na jednu akcii.“
„Takže 2,20 dolaru?“
„Kdepak. Jedna běžná akciová opční smlouva se zpravidla vztahuje na sto akcií. Zaplatíš stokrát 2,20 dolaru.“
100 × 2,20 = 220 dolarů.
Tomu se říká opční prémie. Není to poplatek burze, ale cena zakoupeného práva. Případné poplatky obchodníkovi by byly navíc. Ani částka 2,20 dolaru nespadla z nebe jako nějaký zákonný tarif: je to pouze zvolená modelová cena, která se na skutečném trhu mění podle hodnoty akcie, očekávaného kolísání a zbývajícího času.
Na druhé straně našeho zjednodušeného obchodu stojí jistý pan Smith. Za přijatou prémii 220 dolarů převezme závazek, že při uplatnění opce koupí sto akcií po 30 dolarech, i když budou mezitím na burze levnější.
A teď si představme tři scénáře.
První scénář: Novák se spletl
Cena akcií neklesne. Dokonce vzroste ze 30 na 35 dolarů. Novák má sice právo prodat sto akcií za 30 dolarů, jenže takové právo mu nepomůže. Na burze by se přece daly prodat za 35! A připomeňme si, že Novák sám žádné akcie nevlastní.
Jeho opce skončí bezcenná. Prodělá 220 dolarů. Smith si naopak přijatou prémii ponechá a tedy vydělá 220 dolarů.
Druhý scénář: Novák měl pravdu
Akcie během týdne spadnou ze 30 na 15 dolarů. Novák má stále právo prodat sto akcií po 30 dolarech. Mohl by tedy sto akcií koupit na burze za 1 500 dolarů a prostřednictvím opce je prodat za 3 000 dolarů. Rozdíl je 1 500 dolarů.
Po odečtení zaplacené opční prémie by vydělal 1 280 dolarů. To je přibližně 582 procent vložených 220 dolarů.
Třetí scénář: Novák prodává a nastupuje Vopička
Do vypršení opce zbývají dva dny. Cena sice klesá, ale zatím se zastavila na 19,50 dolaru. Novák už na další vývoj nemá nervy. Co kdyby akcie zase zdražily?
Zavolá Vopičkovi.
„Pamatuješ, jak jsi mi vysvětloval ty opce? Tak teď jednu mám. A pořádně zdražila.“
Právo prodat sto akcií za 30 dolarů má při současném kurzu 19,50 dolaru okamžitou hodnotu 1 050 dolarů. Tržní cena takové opce může být o něco vyšší, protože do konce její platnosti ještě zbývá čas. Dejme tomu 1 080 dolarů.
Vopička ji koupí.
Novák zaplatil 220, dostal 1 080. Vydělal 860 dolarů – 391 procent původní investice. A vůbec žádné akcie nekupoval ani neprodával.
Vopička doufá, že kurz klesne ještě níž. A skutečně: akcie spadnou na 15 dolarů. Právo prodat sto akcií za třicet má teď hodnotu 1 500 dolarů. Vopička zaplatil 1 080, vydělá tedy dalších 420 dolarů.
A kdo to platí? V našem příkladu Smith. Má povinnost koupit sto akcií za 3 000 dolarů, ačkoli na trhu stojí jen 1 500. Po započtení přijaté prémie je jeho ztráta 1 280 dolarů – tolik, kolik Novák a Vopička dohromady vydělali.
V reálném provozu se obchodníci ani nemusí znát. Existuje burzovní a zúčtovací systém, prodávající mohou svá rizika zajišťovat dalšími obchody a opci lze uzavřít i jinými způsoby. Pro náš příběh je však podstatné jediné: na poklesu ceny lze vydělat, aniž by člověk původně vlastnil jedinou akcii.
A teď si představme, že Novák věděl něco, co Smith nevěděl. Že významnou americkou leteckou společnost čeká katastrofa. Nemusel vědět, zda její akcie propadnou o dvacet či čtyřicet procent. Stačilo by vědět, že se stane něco mimořádného dřív, než jeho opce vyprší.
A právě tady se příběh o fotbalovém derby mění v pátrání po okolnostech 11. září.
Když se začalo sázet na pád leteckých společností
V létě a na začátku září 2001 se na amerických burzách obchodovalo s prodejními opcemi leteckých společností jako obvykle. Jenže těsně před 11. zářím se objevily nápadné špičky. Nejvíce přitahovaly pozornost dvě společnosti: United Airlines (burzovní označení UAL) a American Airlines (AMR).
Tady nechme promluvit graf. Nezobrazuje propad cen akcií po útocích. Ukazuje počet zobchodovaných prodejních opčních kontraktů před útoky – obchodní dny mezi 20. srpnem a 10. zářím 2001 podle tabulky zveřejněné SEC z burzovních záznamů.
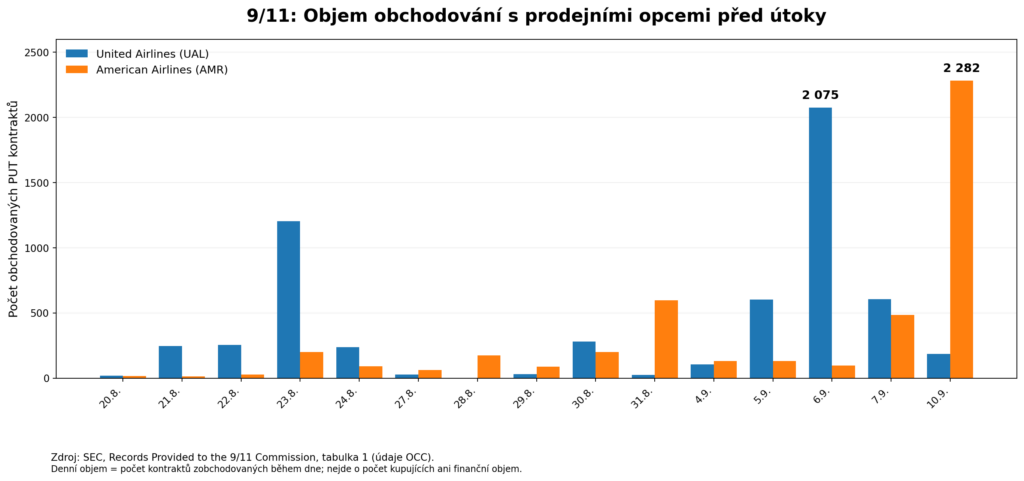
Graf 1. Denní objem prodejních opčních kontraktů UAL a AMR ve sledovaném období. Jde o počet kontraktů, nikoliv počet investorů ani dolarovou hodnotu. Zdroj: SEC, Records Provided to the 9/11 Commission, tabulka 1.
Dne 6. září zaznamenává tato tabulka 2 075 prodejních kontraktů United Airlines. Dne 10. září pak 2 282 kontraktů American Airlines. Obě hodnoty výrazně vyčnívají nad okolní dny.
Dobové noviny přitom zveřejnily i vyšší údaje pocházející z obchodních statistik Options Clearing Corporation. Chicago Tribune 19. září 2001 uváděla 3 150 put kontraktů United Airlines dne 6. září – více než čtyřnásobek dosavadního denního průměru roku – a 4 516 kontraktů American Airlines 10. září, téměř jedenáctinásobek průměru. Nejde o stejný výběr čísel jako v uvedené tabulce; bez přesného sjednocení metodiky je nemůžeme smíchat do jediného grafu.
Ani zářijové špičky nebyly nutně absolutním rekordem celého roku. To je dobré si uvědomit: ne každá vysoká hodnota znamená, že někdo znal budoucnost. Proto budeme hledat silnější ukazatel než pouhý objem obchodů.
Důležitější než počet obchodů: Kdo si právě otevřel novou pozici?
Představme si, že Novák naši opci během dne prodá Vopičkovi, ten ji prodá dalšímu člověku a ten zase někomu čtvrtému. Na burze se objeví několik obchodů, ale pořád může jít o převody stejného práva.
Existuje však ještě jiný údaj: open interest, česky počet otevřených opčních pozic. Ukazuje, kolik kontraktů zůstává v dané sérii nesplacených či neuzavřených. Nárůst tohoto počtu může znamenat, že na trhu přibyly nové pozice.
A právě toto sledovali ekonomové Marc Chesney, Remo Crameri a Loriano Mancini. Jejich studie publikovaná roku 2015 analyzovala mimo jiné objem obchodování, přírůstek otevřených pozic a následné výnosy. U dvou konkrétních sérií opcí nalezli následující hodnoty:
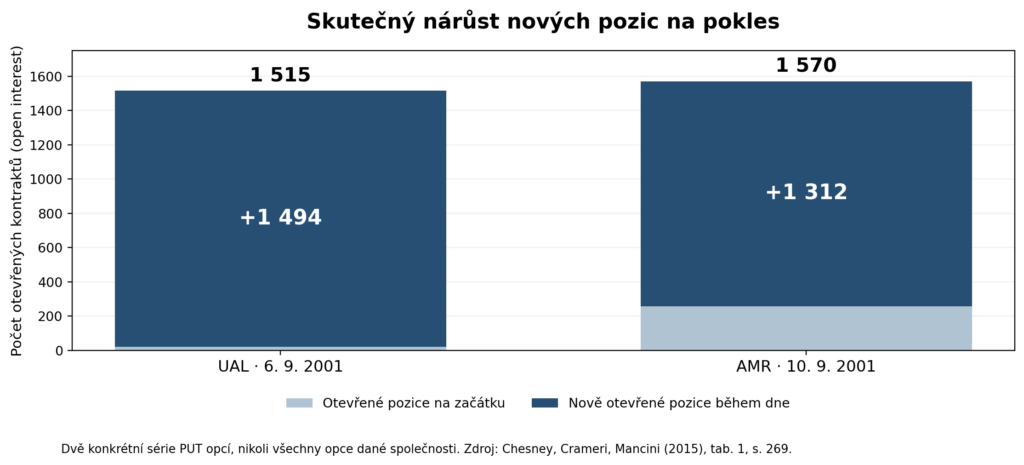
Graf 2. Konkrétní série prodejních opcí identifikované ve studii Chesney, Crameri, Mancini (2015), tabulka 1, str. 269. Nejde o všechny opce United ani American Airlines. Světle je počet otevřených kontraktů před sledovaným dnem, tmavě přírůstek.
U vybrané opce United Airlines 6. září bylo před obchodním dnem otevřeno pouhých 21 kontraktů. Během dne přibylo 1 494 otevřených pozic. U vybrané opce American Airlines 10. září činil předchozí stav 258 kontraktů a přírůstek 1 312.
V případě americké společnosti šlo u této jedné série o 1 535 zobchodovaných kontraktů během jediného dne – více než šedesátinásobek jejího průměrného denního objemu během předchozích tří týdnů. A tentokrát už nemluvíme jen o přehazování stejné opce z ruky do ruky.
To je skutečně zajímavější než prostá otázka, o kolik nakonec akcie zlevnily. Obchodníci zjevně otevírali nové pozice, které mohly vydělat na poklesu.
Samotný nárůst otevřených pozic ovšem ještě neříká, proč je otevřeli. K tomu potřebujeme porovnat takové chování s delší historií obchodování a sledovat, zda podobný vzorec doprovází i jiné události.
Nejde o nápad nějakého internetového podivína
Otázky vznikly bezprostředně po 11. září. Už 18. a 19. září 2001 o neobvyklých opčních obchodech psaly americké i zahraniční noviny. San Francisco Chronicle, Chicago Tribune, agenturní zprávy, CBS News nebo britský The Independent upozorňovaly na mimořádný nepoměr mezi sázkami na pokles a na růst akcií leteckých společností.
Dobové zprávy například u Chicagské opční burzy uváděly za 6. a 7. září dohromady 4 744 prodejních opcí UAL proti 396 nákupním, zatímco 10. září připadalo u AMR 4 516 prodejních na 748 nákupních. Prodejní a nákupní opce označujeme anglicky put a call.
The Independent upozornil také na historii makléřské firmy Alex. Brown a jejího někdejšího vedení: A. B. „Buzzy“ Krongard, bývalý manažer v této finanční skupině, zastával v roce 2001 vysokou funkci v CIA. Článek tuto souvislost popsal jako otázku vyvolávající pozornost, nikoli jako doklad, že Krongard útoky předem znal.
Je dobré připomenout ještě jednu věc: samotný poměr put/call není dokonalým měřítkem. Pokud je nákupních opcí velmi málo, vyjde poměr vysoký i při nepříliš velkém absolutním objemu. Proto je potřeba dívat se současně na objem kontraktů, vznik nových pozic a dlouhodobé statistické srovnání.
Co vypočítal Allen Poteshman
První důležitou akademickou práci publikoval roku 2006 Allen M. Poteshman z University of Illinois v časopise The Journal of Business. Nezkoumal jen jeden senzační údaj, nýbrž porovnával různé ukazatele opční aktivity s historickými rozděleními získanými z dat Chicagské burzy opcí od roku 1990.
Vyšlo mu, že u opcí AMR a UAL byla před útoky neobvykle vysoká aktivita při nákupech prodejních opcí. Jeho závěr zní, že tato skutečnost je slučitelná s možností obchodování na základě předběžné znalosti útoků.
To je silnější závěr než neurčité novinové podezření. Poteshman ale neidentifikoval obchodníky ani z něj nevyplynulo, kdo informace případně poskytl. Nezaměňujme statistickou indicii s nalezeným seznamem zasvěcených osob.
Náš původní graf za několik týdnů ukazuje viditelnou špičku. Poteshman šel dál: ověřoval, jak mimořádná je podobná aktivita v dlouhodobém srovnání. A především se nespokojil pouze s poměrem prodejních a nákupních opcí.
Druhá studie: Objem, nové pozice a velký výnos
Roku 2015 publikovali Marc Chesney, Remo Crameri a Loriano Mancini v Journal of Empirical Finance další studii. Pracovali s rozsáhlým souborem 9,6 milionu denních cen opčních kontraktů. Zkoumali nejen velký objem a přírůstek otevřených pozic, ale také, zda obchody zjevně nesloužily pouze k běžnému zajištění rizika a jaké zhodnocení příslušné opce následně umožnily.
Mezi vybranými obchody před 11. zářím se objevily opce United a American Airlines, ale také další letecké společnosti včetně Boeingu, Delty a KLM. V širším souboru se autoři zabývali rovněž finančními institucemi.
Abychom zůstali u srozumitelných čísel, vyberme tři případy z jejich tabulky. Nejde o prokázaný čistý zisk konkrétního obchodníka, nýbrž o nejvyšší následné procentní zhodnocení vybraného opčního kontraktu v definovaném sledovaném období.
| Vybraná prodejní opce | Datum obchodu | Maximální následné zhodnocení |
| United Airlines (UAL), před 9/11 | 6. 9. 2001 | +1 322 % |
| American Airlines (AMR), před 9/11 | 10. 9. 2001 | +453 % |
| American Airlines (AMR), před hurikánem Katrina | 24. 8. 2005 | +163 % |
Tabulka: Chesney, Crameri, Mancini (2015), tabulka 1, strana 269. Uvedeny maximální možné výnosy konkrétních vybraných opcí, nikoli doložené realizované zisky všech jejich držitelů.
Odborníci tedy nacházeli mimořádné pohyby v samotných opcích – a důležité bylo, že se týkaly nově otevřených pozic ještě před událostí, která následně ovlivnila ceny akcií.
Další společnosti: Nešlo pouze o dvě aerolinky
Letecké společnosti jsou nejsnáze pochopitelné. Ale katastrofa zasáhla také pojišťovny, banky a firmy sídlící ve World Trade Center. Právě proto se tehdejší pozornost obrátila i na podniky jako Marsh & McLennan, Morgan Stanley, Merrill Lynch a Aon.
Marsh & McLennan měla rozsáhlé kanceláře ve věžích WTC. Ve zveřejněných obchodních záznamech byly zaznamenány zvýšené objemy jejích prodejních opcí ve dnech 5., 6. a 10. září 2001. Ve zprávách o finančních trzích bezprostředně po útocích se zase objevily neobvyklé objemy opcí bankovních a makléřských firem, které měly kanceláře přímo v komplexu nebo jeho okolí.
Britský The Independent 14. října 2001 například připomněl 2 157 prodejních opčních kontraktů Morgan Stanley během tří obchodních dnů před útoky oproti dříve udávanému průměru 27 denně. U Merrill Lynch uváděl 12 215 kontraktů za čtyři dny, oproti předchozímu průměru 252 kontraktů denně. Tato novinová čísla je nutné číst jako dobové informace s vlastní metodikou, nikoli je bez dalšího přičítat ke konkrétním sériím ze statistických studií.
Pro náš příběh je ale zajímavý samotný směr otázky. Když se neobvyklé obchody neobjeví jen u leteckých společností, ale také u institucí, na které dopadla katastrofa v New Yorku, stojí za to přemýšlet, zda šlo o nezávislé náhody, běžné zajištění rizik, nebo společnou informační stopu.
Hurikán Katrina aneb rozhodčí, kterého nelze podplatit
Autoři studie Chesney, Crameri a Mancini si položili ještě jednu zajímavou otázku: jak jejich statistická metoda pozná skutečně neobvyklý obchod od náhodně šťastného?
Jako kontrolu vzali také přírodní katastrofy – povodně, zemětřesení, sopečné erupce a hurikán Katrina, který v srpnu 2005 zasáhl americké pobřeží Mexického zálivu.
Takové události mohou způsobit ohromné škody. Mohou zasáhnout rafinerie, pojišťovny, dopravce i banky. Ale mají jednu potíž: nelze si objednat jejich přesný průběh.
Meteorologové sice mohou předpovědět blížící se hurikán. Jenže zkuste podplatit hurikán, aby příští úterý v deset dopoledne zničil právě tu rafinerii, na jejíž pokles jste si vsadili!
Náš pan Novák by u fotbalového derby mohl získat informaci o domluveném výsledku. S počasím se takhle domluvit nedá. A proto jsou přírodní katastrofy zajímavou kontrolou pro statistiky pátrající po předběžných informacích.
V testovaném souboru přírodních katastrof identifikovali autoři jen několik podezřelých případů, které po statistickém ověření vyhodnotili jako slučitelné s náhodou. Je fér dodat, že výnosné opční obchody související s Katrinou existovaly – jeden takový jsme právě uvedli v tabulce. Autoři však u kontrolního vzorku přírodních katastrof nedostali stejný soubor statistických signálů jako u vybraných podezřelých událostí.
Rozdíl tedy není v tom, že by na Katrině nešlo vydělat. Rozdíl je v možnosti získat spolehlivé a přesně načasované informace. U úmyslného útoku může být čas a cíl některým účastníkům znám předem. U hurikánu jsou podobné informace omezené a nejisté.
Rozhodčího lze podplatit. Hurikán nikoli.
A kdo to tedy věděl?
Máme před sebou tři vrstvy příběhu.
První: dobové zprávy z roku 2001 ukazují, že podezřelé obchody vyvolávaly otázky bezprostředně po útocích. Nejde o nápad, který by se objevil až s odstupem desetiletí.
Druhá: akademická práce Allena Poteshmana z roku 2006 zjistila mimořádně vysokou aktivitu při nákupu prodejních opcí, slučitelnou s možností, že část obchodníků měla předběžné informace.
Třetí: studie Chesneyho, Crameriho a Manciniho z roku 2015 ukázala konkrétní podezřelé opční série, výjimečné přírůstky nových otevřených pozic a velmi vysoké možné následné výnosy. A to i v porovnání s kontrolní analýzou přírodních katastrof.
Co z toho vyplývá pro naši pracovní hypotézu o 11. září?
Vracíme se k panu Novákovi. Nepotřeboval vědět, kdo podplatil rozhodčího. Nemusel být členem skupiny, která ovlivňovala výsledek zápasu. Stačilo, aby se k němu dostala spolehlivá informace. A mohl na ní vydělat.
Jestliže někdo obchodoval těsně před 11. zářím na základě předběžných informací, neznamenalo by to samo o sobě, že útok naplánoval. Ale znamenalo by to, že někdo další mohl o hrozící události vědět ještě předtím, než začaly televizní stanice vysílat první záběry z New Yorku.
A to je otázka, kterou nelze z příběhu jednoduše vyškrtnout.
V našem seriálu jsme sledovali letadla, trosky, požáry, telefonáty, identity i historické plány fingovaných útoků. Nyní k nim přibývá finanční stopa. Sama nevysvětlí celou událost. V kontextu ostatních zkoumaných okolností však nabízí další možnost, jak přemýšlet o přípravě, informovanosti a rolích jednotlivých aktérů.
Vraťme se k poslední otázce: Kdo to věděl předem?
Na burze se obchodovalo tak, že tuto otázku položili novináři už v září 2001. O několik let později ji na základě vlastních statistických analýz otevřeli také akademici. Jména lidí, kteří mohli mít případné předběžné informace, nám tyto studie neodhalují.
Ale důvod ptát se máme.
A rozhodčího jsme ještě nevyslechli.
Prameny a přílohy
1. Allen M. Poteshman (2006) – Unusual Option Market Activity and the Terrorist Attacks of September 11, 2001, The Journal of Business, 79(4), 1703–1726. Úplná studie v PDF. Statistické srovnání nákupů prodejních opcí s historickými rozděleními v letech 1990–2001.
2. Marc Chesney, Remo Crameri, Loriano Mancini (2015) – Detecting Abnormal Trading Activities in Option Markets, Journal of Empirical Finance 33, 263–275. Úplná studie a podrobná příloha v PDF. Pro článek zejména tabulka 1 na str. 269, oddíl o přírodních katastrofách a doplňková příloha.
3. SEC – Records Provided to the 9/11 Commission – původní dokument s tabulkami obchodů v PDF. Použita zejména tabulka 1 (UAL a AMR, 20. srpna – 10. září 2001) a informace o Marsh & McLennan; nikoli závěrečná interpretace vyšetřování.
4. The Irish Times, 19. září 2001 – Unusual trading before attacks investigated. Dobové údaje o nepoměru PUT a CALL opcí American a United Airlines; současně srovnejte článek Roberta Manora a Melissy Allisonové v Chicago Tribune z téhož dne.
5. San Francisco Chronicle, 18. září 2001 – Christian Berthelsen: SEC investigating airline stock deals. Dobové informace o neobvyklých nákupech opcí.
6. The Independent, 14. října 2001 – Mystery of terror ‘insider dealers’. Dobová diskuse o dalších finančních společnostech a společnosti Alex. Brown.
7. CBS News, 19. září 2001 – Profiting From Disaster?. Tehdejší televizní pátrání po neobvyklých opcích.
9/11 – 25 let poté – Obsah celého seriálu
Zobrazit jednotlivé díly:
- Oficiální příběh za pět minut
- Začněme na konci
- Záminka
- WTC 7: budova, která měla spadnout
- WTC 7: pád bez odporu
- Dvojčata, která Boeing nesrazil
- Když začne pád, NIST končí
- Kdo se mohl dostat k oceli?
- Boom, boom, boom: svědci
- Exploze dole
- Jak se kalila ocel
- Místo činu do šrotu
- Čím lze rozpojit mrakodrap?
- TV: Co jsme vlastně viděli?
- Letadla nad limitem
- Tři způsoby, jak dostat Boeing do věže
- Kde jsou ty trosky?
- Pentagon: kam se vešel Boeing?
- Shanksville: díra bez Boeingu
- Telefonáty aneb cibule bez jádra
- Mrtví na papíře. Záhada identit obětí
- Operace Northwoods (připravujeme)
Přidejte odpověď